Da cotação ao fechamento, entenda por que oportunidades comerciais ficam pelo caminho e como multicálculo, gestão integrada e inteligência artificial podem ajudar corretoras e assessorias a melhorar seus resultados.
O cliente pede uma cotação de seguro Auto, informa seus dados, recebe algumas opções e não responde mais. Em outra situação, solicita uma proposta de seguro de Vida, demonstra interesse, mas a negociação fica parada por falta de acompanhamento.
Cada uma dessas cotações consumiu tempo da equipe: coleta de dados, consulta a seguradoras, comparação e montagem da proposta. Quando a negociação não avança, esse esforço fica sem retorno e, se a operação não acompanha o que acontece depois da cotação, nem sempre consegue dimensionar quanto isso custa.
Nem toda cotação não concluída representa falta de interesse do cliente. Muitas oportunidades se perdem por demora no atendimento, dificuldade para comparar alternativas, excesso de tarefas manuais ou ausência de um processo estruturado de follow-up. Em uma operação com centenas de cotações por mês, recuperar uma parcela pequena dessas oportunidades pode significar novos contratos sem ampliar a captação.
O desafio, portanto, não é apenas gerar mais cotações. É acompanhar bem as que já existem. E isso exige olhar além do multicálculo e compreender toda a jornada, da primeira consulta à emissão da apólice.
Por que tantas cotações não se transformam em contratos?
O abandono de uma cotação ocorre quando o cliente inicia uma jornada comercial, mas não avança até a contratação. Isso pode acontecer antes de receber uma proposta, depois de comparar preços ou mesmo após demonstrar intenção de compra.
Entre as causas mais comuns estão:
- Demora no retorno: o cliente solicita uma cotação, mas recebe a resposta quando já está negociando com outro corretor.
- Processos fragmentados: informações ficam distribuídas entre portais de seguradoras, planilhas, e-mails e WhatsApp.
- Falta de acompanhamento: a proposta é enviada, mas não existe uma rotina para retomar a negociação.
- Poucas alternativas: o preço ou a cobertura apresentada não atende às expectativas, e outras opções não são exploradas.
- Dificuldade para explicar o produto: o consumidor não compreende as diferenças entre coberturas, franquias, exclusões e condições.
Nem todos esses fatores podem ser eliminados. O cliente pode decidir não contratar, encontrar outra proposta ou simplesmente adiar sua decisão.
Proposta abandonada, pendente, recusada ou perdida: qual é a diferença?
Chamar tudo de “cotação perdida” esconde oportunidades que ainda podem ser recuperadas. Vale separar quatro situações, cada uma com uma ação diferente:
- Proposta abandonada: o cliente iniciou a jornada e deixou de responder, sem manifestar uma decisão. Em geral, vale retomar o contato com uma dúvida respondida ou uma nova alternativa.
- Proposta pendente: a negociação está em andamento, mas depende de algo, como um documento, uma análise de subscrição ou a decisão do cliente. A ação é identificar quem deve dar o próximo passo e até quando.
- Proposta recusada: o cliente ou a seguradora disse não por preço, cobertura, condição comercial ou critério de aceitação. Registrar o motivo ajuda a avaliar se outra alternativa muda o cenário.
- Oportunidade efetivamente perdida: o cliente contratou com outro corretor ou desistiu do seguro. O motivo deve ser registrado, e a oportunidade encerrada, para não ocupar o funil.
Quando esses estados se misturam em um mesmo controle, oportunidades recuperáveis são tratadas como encerradas, e negociações que já acabaram continuam consumindo atenção.
Onde as corretoras perdem oportunidades no funil de vendas?
Uma cotação não é uma atividade isolada. Ela faz parte de um processo que envolve atendimento, comparação, negociação, transmissão da proposta e emissão. Quando essas etapas não estão conectadas, a corretora perde visibilidade sobre o andamento das oportunidades.
Considere uma operação que realiza 200 cotações por mês e transforma 50 delas em contratos. Sua taxa de conversão é de 25%. Se conseguir fechar mais 10 contratos a partir das mesmas 200 cotações, a conversão sobe para 30%, sem aumentar o volume de solicitações recebidas.
Esse é um exemplo hipotético, mas ilustra um ponto importante: melhorar o aproveitamento das oportunidades existentes também é uma estratégia de crescimento.
A visibilidade do funil permite que a gestão comercial deixe de depender apenas da percepção individual de cada corretor.
O abandono é diferente em seguro Auto, Vida e Ramos Elementares?
Embora o desafio da conversão seja comum, os motivos de abandono variam conforme o produto.
No seguro Auto, a comparação de preços costuma ter grande relevância. O consumidor frequentemente consulta diferentes opções e espera agilidade, mas franquias, assistências e limites de cobertura também influenciam a decisão.
No seguro de Vida, o processo tende a exigir maior orientação. O cliente pode precisar compreender diferenças entre coberturas, capitais segurados, condições de aceitação e necessidades de proteção familiar.
Nos Ramos Elementares, como seguros empresariais e patrimoniais, a contratação pode envolver análise de riscos, documentação adicional e condições específicas de subscrição.
Por isso, o acompanhamento precisa considerar o tipo de seguro, o estágio da negociação e as necessidades do consumidor. Para as assessorias, existe ainda o desafio de apoiar diferentes corretores, seguradoras e produtos sem que o suporte operacional vire um gargalo para o fechamento das vendas.
Cinco ações para reduzir cotações perdidas
1. Responda enquanto o interesse do cliente está ativo
A velocidade de atendimento influencia a continuidade da negociação. Reduzir a necessidade de acessar diferentes sistemas e repetir informações permite apresentar alternativas com maior agilidade.
Na prática: defina um prazo interno para o primeiro retorno ao cliente, como responder no mesmo dia a toda cotação de seguro Auto, e acompanhe se ele está sendo cumprido.
Indicador: tempo médio entre a solicitação da cotação e o primeiro retorno.
2. Compare mais do que preços
O multicálculo ajuda a reunir opções de diferentes seguradoras, mas a orientação comercial continua essencial. Coberturas, franquias, assistências e condições precisam ser apresentadas de maneira compreensível.
Na prática: ao enviar o comparativo, destaque os pontos que mais mudam a decisão, como franquia, assistências e exclusões relevantes, e explique por que a opção de menor preço nem sempre é a mais adequada.
Indicador: proporção de propostas enviadas que viram contrato, por produto e por seguradora.
3. Organize as oportunidades em um funil comercial
Cada cotação deve ter um histórico, uma situação identificável e, quando necessário, uma próxima ação. Isso evita que propostas permaneçam esquecidas entre mensagens e controles individuais.
Na prática: use etapas simples, como cotação realizada, proposta enviada, aguardando cliente, aguardando documentos ou seguradora, emitida e perdida, e registre responsável e data da próxima ação em cada oportunidade.
Indicador: número de propostas pendentes e há quantos dias estão paradas na mesma etapa.
4. Estruture o follow-up
Nem todo cliente decide imediatamente. Acompanhamentos realizados no momento adequado podem esclarecer dúvidas, apresentar alternativas e retomar negociações interrompidas.
Na prática: combine um contato logo após o envio da proposta, para confirmar que o cliente a recebeu, e um segundo contato alguns dias depois, para tirar dúvidas ou oferecer outra alternativa. Em renovações, use a data de vencimento da apólice como referência para agendar a abordagem.
Indicador: percentual de propostas com follow-up registrado e quantas voltaram a avançar depois dele.
O contato deve respeitar as preferências do consumidor, a privacidade dos dados e as regras aplicáveis.
5. Meça os motivos de perda
Saber quantas cotações foram realizadas é importante. Entender por que não se transformaram em contratos é ainda mais útil para melhorar a operação.
Na prática: padronize uma lista curta de motivos, como preço, cobertura, contratou com outro corretor, adiou a decisão e sem retorno, e peça que seja preenchida ao encerrar cada oportunidade.
Indicador: distribuição dos motivos de perda por produto, que mostra se o gargalo está no preço, no atendimento ou na oferta.
Por que o multicálculo sozinho não resolve o problema?
O multicálculo representou um avanço importante ao permitir comparar alternativas de diferentes seguradoras em um único ambiente. Mas a rotina comercial não termina quando a cotação é apresentada.
Depois dela, o corretor ainda precisa esclarecer dúvidas, negociar condições, acompanhar propostas, concluir a contratação e cuidar do relacionamento com a carteira. Se essas atividades dependem de ferramentas desconectadas, parte da eficiência conquistada na cotação se perde nas etapas seguintes.
Por isso, a evolução tecnológica passa pela integração entre cotação, CRM, gestão de oportunidades e acompanhamento comercial, para que o profissional acompanhe o cliente sem reconstruir informações a cada etapa.
Como a inteligência artificial entra nessa transformação?
Em uma rotina comercial de seguros, boa parte do tempo vai para consultar informações e digitar dados. É aí que a inteligência artificial tende a ser mais útil: reduzir esse esforço operacional para que o corretor dedique mais tempo ao atendimento e à negociação.
Na página do multico.ai, a SUTHUB descreve dois usos concretos:
- Assistente em linguagem natural: o usuário pergunta sobre clientes, cotações, apólices, endossos e sinistros, pede relatórios e registra anotações, sempre dentro das permissões de cada perfil. Ações que alteram dados só acontecem depois da confirmação do usuário.
- Emissão por arquivo: a partir do PDF ou da foto de uma apólice ou proposta, a IA lê as informações e prepara os dados para conferência, sinalizando os campos que exigem atenção. Nada é gravado antes da aprovação do usuário.
Nos dois casos, a decisão continua com o profissional. O ganho está em menos tempo procurando informação e digitando dados, e em uma IA que atua sobre o contexto de uma operação que já reúne clientes, cotações e propostas, e não sobre informações soltas.
multico.ai: o que muda em relação ao multicálculo tradicional
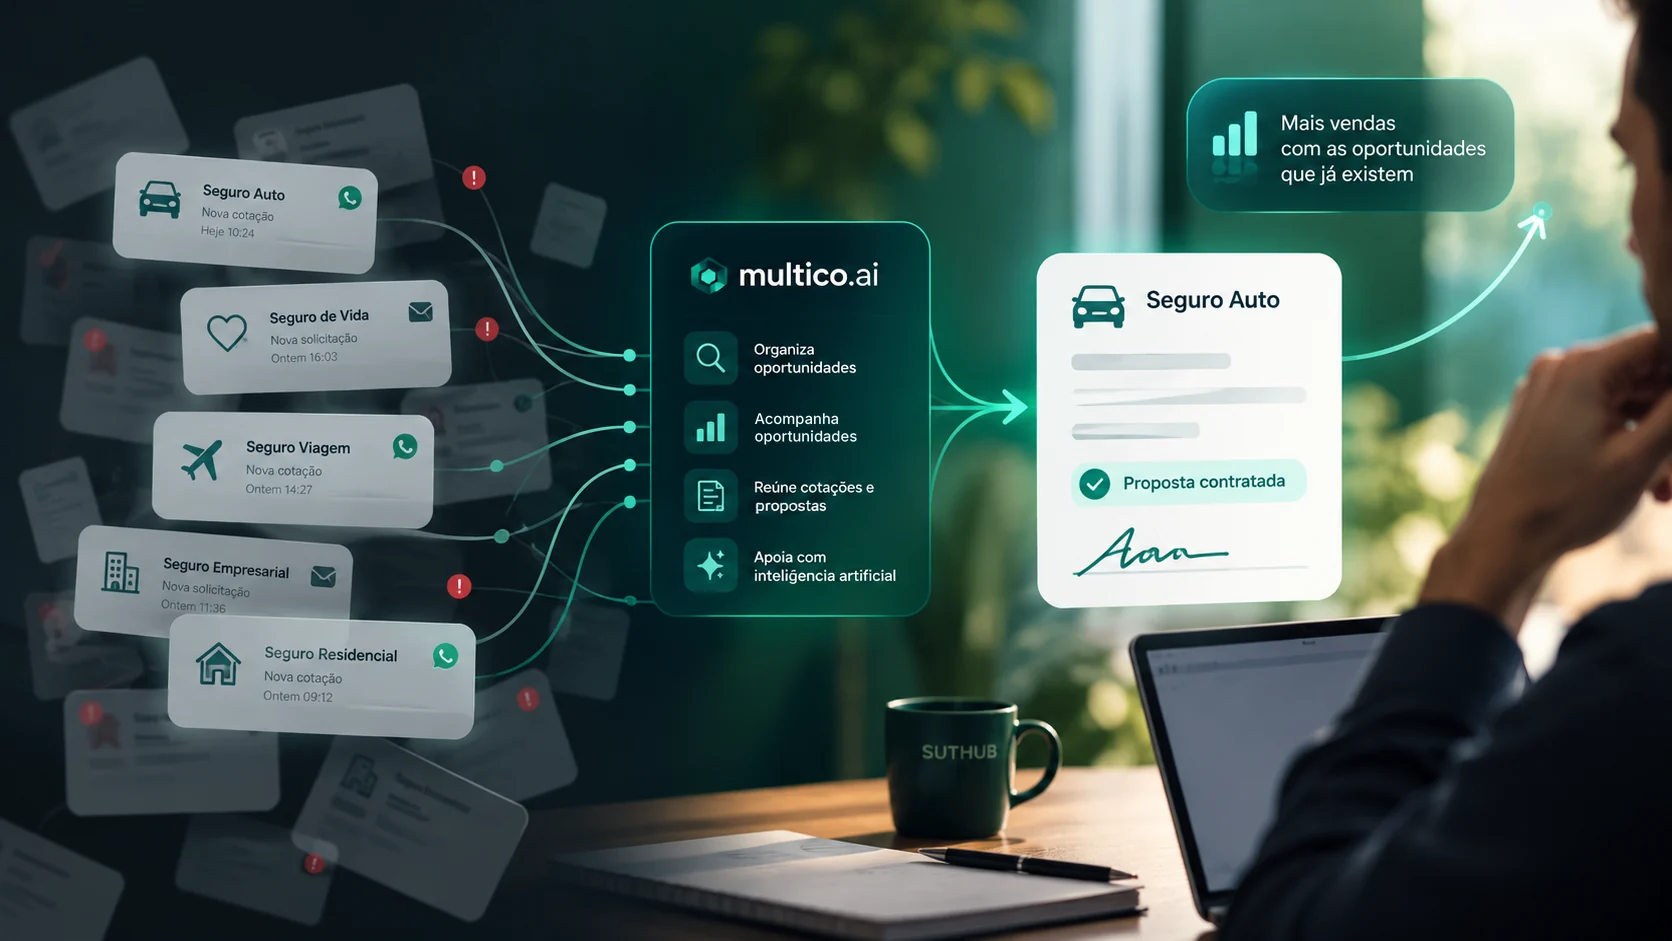
Desenvolvido pela SUTHUB, o multico.ai parte de uma ideia simples: a cotação não deveria ser o fim do processo. Um multicálculo tradicional costuma terminar quando as ofertas são comparadas. Já o multico.ai propõe acompanhar a jornada depois disso. Segundo a descrição da plataforma, ela reúne:
- Multicotação: comparação de seguradoras lado a lado, com cotação integrada às seguradoras parceiras e cotação manual para as demais.
- Proposta pronta para o cliente: envio de comparativo com a marca do corretor por e-mail, SMS ou link de WhatsApp, e transmissão da proposta escolhida sem sair da plataforma.
- Visão completa do cliente: apólices, simulações, sinistros, arquivos e anotações em uma única tela, antes de cada contato.
- Carteira no radar: renovações por janela de vencimento (15, 30, 60 e 90 dias), propostas com pendência e cotações perdidas com retorno agendado.
- Da venda à comissão: endossos, sinistros, recibos de comissão conciliados e repasse aos produtores no mesmo ambiente da cotação.
Para assessorias e operações com vários profissionais, centralizar essas informações reduz a fragmentação e facilita a gestão comercial. Quem quiser ver a solução em mais detalhe pode consultar a página do Multico.ai no site da SUTHUB.
A proposta é combinar a agilidade do multicálculo com a continuidade de uma plataforma de gestão, sem tirar do corretor o papel consultivo.
O próximo crescimento pode estar nas oportunidades que já existem
A expansão do mercado de seguros depende de ampliar o acesso à proteção, desenvolver novos canais, como o embedded insurance, e tornar a distribuição mais eficiente. Mas crescer não significa apenas gerar mais solicitações de cotação. Para muitas corretoras e assessorias, há espaço para aproveitar melhor os contatos já recebidos e acompanhar negociações que poderiam ficar esquecidas.
O corretor continua essencial para compreender necessidades, orientar escolhas e construir confiança. A tecnologia ajuda a dar a ele mais informação, organização e tempo para exercer esse papel.
Porque vender mais seguros não depende apenas de cotar mais. Depende também de não perder oportunidades ao longo do caminho.